こどもNISAは2027年1月開始|口座を開く前に確認したい年60万円の枠・引き出し条件・準備
公開・内容確認:2026年10月31日
この記事の結論
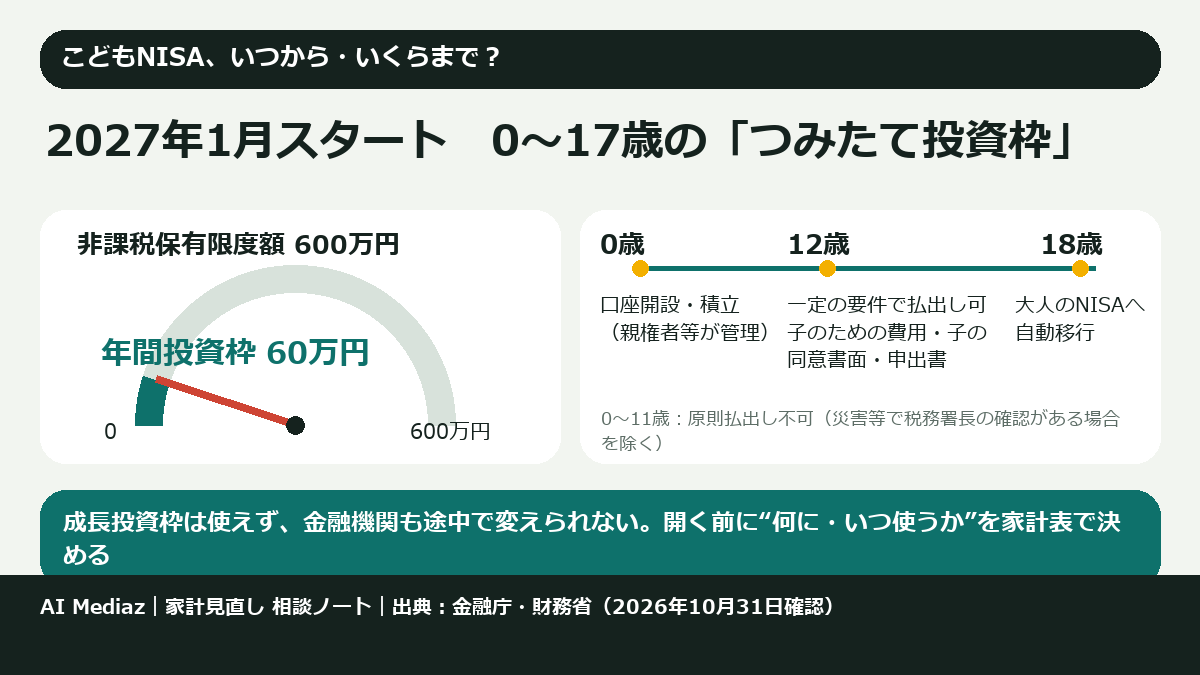
- こどもNISAは、2027年1月から0〜17歳でもNISAの「つみたて投資枠」が使えるようになる制度で、年間60万円・非課税保有限度額600万円です(成長投資枠は使えません)。
- 子が12歳になるまでは原則として引き出せず、12歳以降も「子のための費用」「子の同意を示す書面」などの条件があります。金融機関も途中で変えられません。
- 口座を開く前に、教育費の時期と金額、生活予備費を家計表で確認し、「何に・いつ使うお金か」を決めておくのが先です。
こどもNISAは、令和8年度税制改正で決まったNISAの見直しの一つです。改正を含む「所得税法等の一部を改正する法律」は2026年3月31日に成立・公布されています(財務省「令和8年度税制改正の解説」)。本稿では、金融庁・財務省・国税庁の公表資料をもとに、制度の中身と、家計の側で先に確認したいことを整理します。特定の金融機関や商品の推奨、将来の運用成果の予想はしません。
NISA全体の仕組み(大人の年間投資枠や損失の扱い)は、先に「NISA制度の仕組みと確認点」で確認しておくと読みやすくなります。
こどもNISAはいつから始まる?
金融庁のNISA特設ウェブサイトでは、つみたて投資枠の年齢要件がなくなるのは2027年1月からと案内されています。財務省の税制改正大綱でも、未成年者向けの勘定は「令和9年(2027年)以後の各年」に設けられるとされています。
一方で、口座開設の申込みをいつから受け付けるかは金融機関ごとに異なり、金融庁・国税庁から統一的な受付開始日や取扱金融機関の一覧は公表されていません(2026年10月31日時点、本稿では「未定」として扱います)。利用を考える場合は、取引のある金融機関の案内を直接確認してください。
こどもNISAの対象年齢と投資枠は?
金融庁の資料をもとに、こどもNISAと大人のNISA(18歳以上)を並べると次のとおりです。
| 項目 | こどもNISA(0〜17歳) | 大人のNISA(18歳以上) |
|---|---|---|
| 使える枠 | つみたて投資枠のみ | つみたて投資枠・成長投資枠 |
| 年間投資枠 | 60万円 | つみたて120万円・成長240万円 |
| 非課税保有限度額 | 600万円 | 1,800万円(うち成長投資枠1,200万円) |
| 対象商品 | 長期の積立・分散投資に適した一定の投資信託 | つみたて投資枠は同様、成長投資枠は上場株式・投資信託等 |
| 口座の管理 | 親権者等(口座管理者) | 本人 |
| 引き出し | 原則不可(12歳以降は一定の要件で可) | いつでも可 |
| 金融機関の変更 | できない | 年単位で可 |
対象になるのは、その年の1月1日時点で18歳未満の子と、その年に生まれた子です(財務省 税制改正大綱)。年60万円を毎年使い切ると、10年で600万円の上限に達する計算になります。
対象商品は何が買える?
こどもNISAで買えるのは、大人のつみたて投資枠と同じく「長期の積立・分散投資に適した一定の投資信託」です。個別株や成長投資枠の商品は対象外です。
あわせて令和8年度改正では、つみたて投資枠の対象商品そのものも広がります。大綱では、対象となる株式指数の追加(読売株価指数、JPXプライム150指数など)や、指定指数に連動しない投資信託の要件を「主に株式」から「主に株式又は公社債」に広げることなどが示されています。具体的にどの商品が対象かは、金融庁の「つみたて投資枠対象商品」の一覧で確認できます。
こどもNISAのお金はいつ引き出せる?
ここが旧ジュニアNISAと並んで最も注意したい点です。大綱と金融庁の資料によると、引き出し(払出し)のルールは次のとおりです。
- 子が12歳未満:原則として引き出せません。災害で住まいが全壊した場合などで、税務署長の確認を受けたときに限り、全額を払い出す例外があります。
- 子が12歳以降:次の条件をすべて満たせば引き出せます。
- 使い道が子のためのもの(大綱では入学金・授業料などの教育費や生活費の支払いとされています)
- 子が引き出しに同意したことを示す書面がある
- 親権者等が申出書を金融機関に提出する
- 条件を満たさずに引き出した場合:口座内の利益に通常どおり課税されます(大綱では所得税15%・住民税5%を金融機関が源泉徴収するとされています)。損失はなかったものとみなされます。
年齢の判定は「3月31日時点」が基準とされています(大綱)。小学校卒業・中学入学の時期と重なるため、入学費用に使えるかどうかは、子の誕生日と支払時期を照らし合わせて確認が必要です。
「急に現金が必要になったら引き出せばいい」とは考えにくい制度です。手元の生活予備費は別に確保しておく前提で考えてください(参考:生活予備費を月数で確認)。
18歳になったらどうなる?大人の新NISAとの関係は?
子が18歳になると、特段の手続きなしに18歳以上向けのつみたて投資枠(大人のNISA)へ自動的に移行するとされています(金融庁・財務省資料)。引き出しの制限も、基準年(3月31日時点で18歳になる年)の前年12月31日までとされています。
18歳以降は、成長投資枠も含めた大人のNISAとして本人が利用することになります。なお、0〜17歳のあいだに使った枠が18歳以降の1,800万円にどう数えられるかについて、財務省の広報誌には18歳以上の限度額として1,800万円が示されていますが、金融庁の制度ページでは詳細な説明を確認できませんでした。子の将来の枠に関わる点なので、金融庁の最新の案内で確認してください。
また、こどもNISAは親のNISA枠とは別に子ども名義で設ける仕組みです。親自身のNISAを使っている家庭でも、親の枠を減らすものではありません。
旧ジュニアNISAとの違いは?
2023年まであったジュニアNISAとは、名前が似ていても仕組みが異なります。
| 項目 | 旧ジュニアNISA(〜2023年) | こどもNISA(2027年〜) |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 非課税期間 | 最長5年(継続管理勘定で18歳まで) | 定めなし(18歳以降は大人のNISAへ移行) |
| 対象商品 | 上場株式・投資信託など | 一定の投資信託(つみたて投資枠) |
| 引き出し | 18歳になる年の前年末まで原則不可(やむを得ない事由を除く) | 12歳以降は一定の要件で可 |
| 18歳以降 | 制度は終了 | 大人のNISAへ自動移行 |
旧ジュニアNISAの口座を持っている場合、2024年以降は年齢や理由を問わず非課税で払い出せますが、一部だけの払出しはできず、全額払い出すと口座は廃止されます(金融庁「ジュニアNISA」)。旧口座の扱いとこどもNISAを同時に考える場合は、金融機関に手続きの順序を確認してください。
教育費の目安とこどもNISAの枠はどう関係する?
文部科学省の調査(学習費は2026年1月16日訂正版)をもとに、教育費の目安を並べます。
- 幼稚園3歳から高校3年までの15年間の学習費総額(令和5年度):すべて公立で約614万円、すべて私立で約1,969万円
- 大学の初年度に払う主な費用(令和7年度):国立大学は授業料535,800円・入学料282,000円(国の標準額)、私立大学は授業料968,069円・入学料240,365円・施設設備費172,550円(平均)
こどもNISAの上限600万円は、教育費の全額をまかなう前提の枠ではありません。また投資信託は値下がりすることもあり、必要な時期に元本を下回っている可能性もあります。入学金のように「金額と時期が決まっている支出」は、預貯金や学資保険など値動きのない手段と分けて考えるのが一般的です。家計表で「いつ・いくら必要か」を先に置くと、こどもNISAに回す額の上限が見えやすくなります(参考:ライフイベントの時期と金額)。
口座開設の前に何を準備すればいい?
こどもNISAの口座は、親権者等が管理する子ども名義の口座です。必要書類は金融機関ごとに異なり、子のマイナンバーが記載された住民票の写しなどを求める例があります。手続きの詳細は、利用する金融機関の案内で確認してください。
口座を開く前のチェックリスト
- [ ] 生活予備費(生活費の数か月分)を、こどもNISAとは別に確保できている
- [ ] 子の進学など大きな支出の「時期と金額」を家計表に書き出した
- [ ] 毎月いくらまでなら、12歳まで引き出せないお金として積み立てられるか決めた
- [ ] 12歳以降の引き出し条件(子のための費用・子の同意書面・申出書)を理解した
- [ ] 途中で金融機関を変えられないことを踏まえ、取扱金融機関を選ぶ
- [ ] 旧ジュニアNISAの口座が残っていないか確認した
- [ ] 親自身のNISA・iDeCoの掛金と合わせて、家計の手取りの範囲に収まっている
判断に迷う場合は、商品を販売しない中立の窓口に相談する方法もあります(参考:中立・公的なお金の相談窓口)。
よくある質問
Q1. こどもNISAの口座はいつから申し込めますか? 制度の開始は2027年1月です。申込みの受付開始時期は金融機関ごとに異なり、公的な一覧は公表されていません(2026年10月31日時点で未定)。取引のある金融機関の案内を確認してください。
Q2. 生まれたばかりの赤ちゃんでも使えますか? 大綱では、その年に生まれた子も対象とされています。0歳から口座を設けることができます。
Q3. 中学校の入学金に使えますか? 子が12歳以降(3月31日時点で判定)で、子のための費用であり、子の同意を示す書面と親権者等の申出書を提出すれば、非課税で引き出せます。入学時期と年齢の判定日を照らし合わせて確認してください。
Q4. 成長投資枠で個別株は買えますか? 買えません。0〜17歳が使えるのはつみたて投資枠のみです。
Q5. 途中で別の金融機関に移せますか? 金融庁の案内では、0〜17歳の間は金融機関の変更はできないとされています。
Q6. 旧ジュニアNISAの口座はそのまま使えますか? 旧ジュニアNISAでの新規の投資は2023年で終わっています。保有中の商品は継続管理勘定で18歳まで非課税で持てるほか、2024年以降は理由を問わず全額を払い出せます。
本稿は制度の仕組みを整理したもので、特定の金融機関・商品の推奨や、個別の税額・投資判断を行うものではありません。最新の取扱いは金融庁・国税庁の案内、または金融機関・専門家に確認してください。
あわせて確認したいページ
参考資料
- 金融庁 NISA特設ウェブサイト「NISAを知る」(確認日:2026-10-31)
- 金融庁「令和8(2026)年度税制改正について -税制改正大綱における金融庁関係の主要項目-」(2025年12月)(確認日:2026-10-31)
- 財務省「令和8年度税制改正の大綱」(令和7年12月26日閣議決定)一 個人所得課税 3 金融・証券税制(確認日:2026-10-31)
- 財務省「令和8年度税制改正の解説」総論(所得税法等の一部を改正する法律の概要)(確認日:2026-10-31)
- 財務省広報誌『ファイナンス』2026年4月号「令和8年度 税制改正(国税)等について」(確認日:2026-10-31)
- 金融庁 広報誌「アクセスFSA」令和8年度税制改正の解説(18歳到達時に特段の手続きなく成人後のつみたて投資枠へ自動移行)(確認日:2026-10-31)
- 金融庁「ジュニアNISA」(確認日:2026-10-31)
- 国税庁 タックスアンサーNo.1535「NISA制度」(令和8年4月1日現在法令等)(確認日:2026-10-31)
- 国税庁「ジュニアNISAの手続に関するQ&A」(確認日:2026-10-31)
- 文部科学省「令和5年度子供の学習費調査結果のポイント」(2026年1月16日訂正版)(確認日:2026-10-31)
- 文部科学省「国公私立大学の授業料等の推移」(確認日:2026-10-31)
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」(確認日:2026-10-31)
- 金融経済教育推進機構(J-FLEC)「専門家に相談したい」(確認日:2026-10-31)
月額だけでなく、総額と条件も見てみよう。